養老保険とは?損する理由や終身保険との違い・満期金の税金を徹底解説
「万が一の死亡保障を確保しながら、将来に向けた確実な貯蓄もできる」として、かつて日本の資産形成において不動の主役だった養老保険。親世代から加入を勧められた経験がある方や、かんぽ生命などを通じて身近に感じている方も少なくありません。しかし、現在の金融環境下においては「入ると大損する」「いまどきおすすめしない」といった厳しい評価が定着しています。
かつてのような高い利回りが期待できない現在、なぜ養老保険は敬遠されるようになったのでしょうか。本記事では、養老保険の基本的な仕組みから、定期保険・終身保険との違い、満期保険金にかかる税金の落とし穴、法人における経費処理ルールまで、金融ジャーナリストの視点で客観的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:養老保険は「死亡保険金=満期保険金」という極めて貯蓄性の高い構造を持つ一方、月々の保険料負担が重い。
- 要点2:歴史的な予定利率の低下により、現在加入すると解約返戻金の元本割れやインフレ負けを起こすリスクが極めて高い。
- 要点3:契約者・被保険者・受取人の関係性次第で満期保険金に重い贈与税が課されるため、名義設定と出口戦略の事前確認が必須。
【基礎知識】養老保険とは?保障と貯蓄を両立する仕組みとメリット・デメリット
養老保険は、保険期間中に死亡した場合には「死亡保険金」が支払われ、何事もなく満期を迎えた場合には死亡保険金と同額の「満期保険金」を受け取れる生命保険です。生死どちらの結果になっても同額の保険金が支払われることから、別名「生死混合保険」とも呼ばれます。
養老保険の最大のメリットは、強制力を持った確実な貯蓄機能にあります。毎月保険料を口座振替などで積み立てることで、手元にあると使ってしまう資金を確実に将来へ残せます。また、年末調整や確定申告における「一般生命保険料控除」の対象となるため、所得税・住民税の負担を一定額軽減できる点も長年支持されてきた理由です。
一方で、デメリットとして挙げられるのが割高な保険料と流動性の低さです。掛け捨て型と異なり、将来支払う満期保険金の原資を加入者から集める必要があるため、同じ保障額の定期保険に比べて毎月の支払額は数倍から十倍近くに跳ね上がります。さらに、急な出費などで途中で解約すると、払い込んだ金額を大きく下回る元本割れリスクを抱えることになります。
【違いを比較】養老保険・定期保険・終身保険の決定的な差
生命保険の基本3大タイプである「養老保険」「定期保険」「終身保険」は、保障期間と満期金の有無によって明確に棲み分けられています。
定期保険は、10年や60歳までといった一定期間のみを保障する「完全掛け捨て型」の保険です。満期保険金がない代わりに、割安な保険料で数千万円規模の大きな死亡保障を確保できます。子育て世帯など、特定期間のみ手厚い保障が必要なステージに適しています。
終身保険は、保障が一生涯続く保険です。満期という概念はありませんが、契約が続く限りいつか必ず死亡保険金が支払われます。また、途中で解約した場合に解約返戻金を受け取れるため、一生涯の死亡保障を兼ねた中長期の貯蓄として活用されます。
これらに対し、養老保険は「期限付きの保障」でありながら「満期時に同額が戻ってくる」点に独自性があります。しかし、保障と貯蓄を1つの契約に詰め込んでいる構造上、純粋な保障目的なら定期保険に劣り、一生涯の保障目的なら終身保険に劣るという中途半端さを抱えやすい設計です。
なぜ「選ぶと損する」「おすすめしない」と言われるのか?予定利率の推移と元本割れリスク
「養老保険はおすすめしない」と専門家が一様に口を揃える最大の理由は、予定利率の歴史的な推移にあります。
バブル期の1980年代後半から1990年代初頭にかけて、生命保険の標準利率(予定利率の基準)は年5.5%〜6.0%という驚異的な高水準を記録していました。当時は「10年間で払い込んだ保険料の総額よりも、満期時に戻ってくる金額が大幅に増える」という魅力的な資産運用商品として機能していたのです。
しかし、その後の長引く超低金利政策により、予定利率は引き下げを余儀なくされました。日本銀行がマイナス金利政策を解除し金利環境が動き始めた現在でも、保険商品の利回りへの波及にはタイムラグがあり、新規加入時の貯蓄性は依然として厳しい状況が続いています。
現在の養老保険は、保険会社の手数料(付加保険料)や死亡保障コストが差し引かれる結果、満期時の受取総額が払込保険料総額をわずかに上回る程度、あるいは元本割れ寸前となる設計が珍しくありません。早期に解約した場合の解約返戻金は大幅な元本割れとなるため、インフレ(物価上昇)リスクに極めて弱く、資金を長期間拘束される割に見返りが極めて小さい金融商品となってしまっています。
【税金の落とし穴】満期保険金・解約返戻金と契約形態ごとの課税ルール
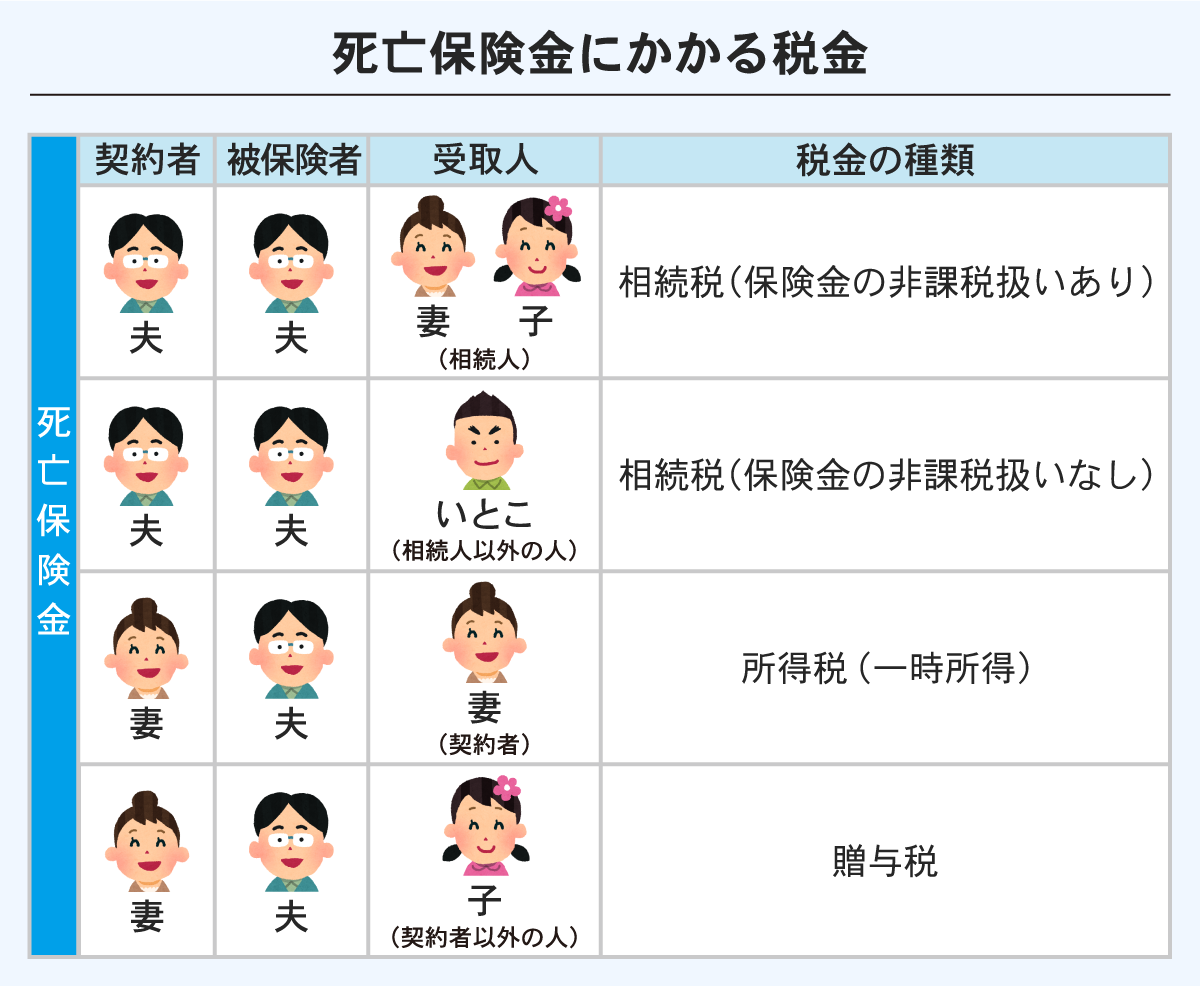
養老保険の満期保険金や中途解約に伴う解約返戻金を受け取る際、見落とせないのが課税関係の落とし穴です。契約者(保険料を支払う人)、被保険者(対象となる人)、受取人の組み合わせによって、課税される税金の種類が大きく異なります。
最も一般的な「契約者=受取人」のケース(例:夫が保険料を支払い、夫が満期金を受け取る)では、受取額から払込保険料総額を差し引いた利益が所得税(一時所得)の対象です。一時所得には最高50万円の特別控除があり、控除後の残額の2分の1のみが課税対象となるため、税負担は比較的小さく抑えられます。
一方、注意が必要なのが「契約者と受取人が異なる」ケース(例:夫が保険料を支払い、妻や子が満期金を受け取る)です。この場合、受け取った満期保険金の全額が贈与税の対象となります。贈与税は基礎控除(年間110万円)を超えた部分に対して累進課税が適用されるため、まとまった満期金を受け取った瞬間に多額の納税義務が発生し、手元に残る金額が大幅に削られる事態に陥ります。
かんぽ生命の評判は?法人契約での経費処理や年末調整の控除枠活用
日本国内で養老保険といえば、郵便局窓口で展開されるかんぽ生命の養老保険(フリープランなど)が圧倒的な知名度を誇ります。全国どこでも相談できる利便性と信頼感から高齢層を中心に根強い支持があるものの、インターネット上の評判やファイナンシャルプランナーの分析では「返戻率の低さ」「保険料の割高感」が指摘されがちです。身近さだけで安易に契約することは避けるべきでしょう。
個人利用では敬遠されがちな養老保険ですが、法人契約(ハーフタックスプラン/福利厚生プラン)では長年重宝されてきた側面があります。役員や従業員全員を一律に対象とし、契約者を法人、被保険者を役員・従業員、満期保険金受取人を法人、死亡保険金受取人を従業員の遺族とする設計です。
このスキームを満たすことで、支払保険料の2分の1を損金(経費)に算入し、残り2分の1を資産計上することが認められます。企業の法人税負担を抑えつつ、従業員の死亡保障と将来の退職金原資を同時に準備できる手法として法人実務で活用されています。ただし、税制改正の動向や全従業員加入という厳格な要件を満たす必要があります。
【2026年最新】養老保険を見直すべき人と賢い出口戦略
2026年の資産形成を取り巻く環境において、個人の資産運用は「保障」と「貯蓄・投資」を完全に切り離して設計する手法が合理的とされています。
もし過去に加入した「お宝保険(1990年代前半以前の高予定利率の養老保険)」を保有しているなら、現在の低金利商品では代替不可能な高利回り資産であるため、満期まで絶対に解約せず維持するのが正解です。
一方、近年に加入した養老保険で返戻率が100%前後に留まっている場合は、現状の家計と将来設計を踏まえた見直しを検討する価値があります。純粋な死亡保障は割安な掛け捨て型の「定期保険」や「収入保障保険」で確保し、浮いた保険料を新NISAなどの税制優遇制度を活用したインデックス投資へ振り分ける方が、中長期的な資産形成効率は格段に高まります。
解約返戻金の元本割れが気になる場合は、保険料の払込を中止してその時点の返戻金を元に保障を継続する「払済保険」への変更も有効な選択肢です。
【養老保険とは】に関するよくある質問(FAQ)
Q1:養老保険が満期を迎えた後も死亡保障は続きますか?
A1:満期保険金を受け取った時点で保険契約は完全に終了(消滅)します。満期以降の死亡保障は一切なくなりますので、高齢期の死亡保障を残したい場合は終身保険などを別で用意する必要があります。
Q2:養老保険の保険料支払いが厳しくなった場合、解約するしかありませんか?
A2:解約以外に「払済保険(はらいずみほけん)」への変更という手段があります。以後の保険料支払いをストップし、その時点の解約返戻金を充当して保障額を減額した養老保険に変更することで、元本割れを防ぎながら満期を待つことが可能です。
Q3:年末調整で養老保険の保険料はいくら控除されますか?
A3:養老保険は「一般生命保険料控除」の対象です。2012年以降に加入した新契約の場合、年間支払保険料が8万円を超えると所得税で一律最高4万円、住民税で最高2万8,000円の所得控除が適用されます。
まとめ:2026年の資産形成における養老保険の賢い向き合い方
養老保険は、死亡保障と満期貯蓄を同額で両立できる完成された仕組みを持ち、高金利時代には家計を支える優れた資産形成ツールでした。しかし、金利とインフレを巡る環境が大きく変化した現代において、新規に個人が加入するメリットは極めて薄くなっています。
「お金が貯まる保険」という漠然としたセールストークを鵜呑みにせず、万が一の保障は割安な掛け捨て保険で手厚く備え、資産運用は透明性の高い投資枠組みを活用するという「保障と運用の分離」が、現代における家計防衛の鉄則です。すでに加入中の方も、契約時期や名義形態を改めて確認し、自身にとって最適な出口戦略を選択してください。 (出典: 養老 保険 と は(Yahoo!ニュース))


毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。